ACEHTODAY.ID – Bank Ueno Paraguay kolaps dalam semalam. Sekitar 3 juta nasabah terdampak, dana pensiun tersangkut dan kini presiden mundur.
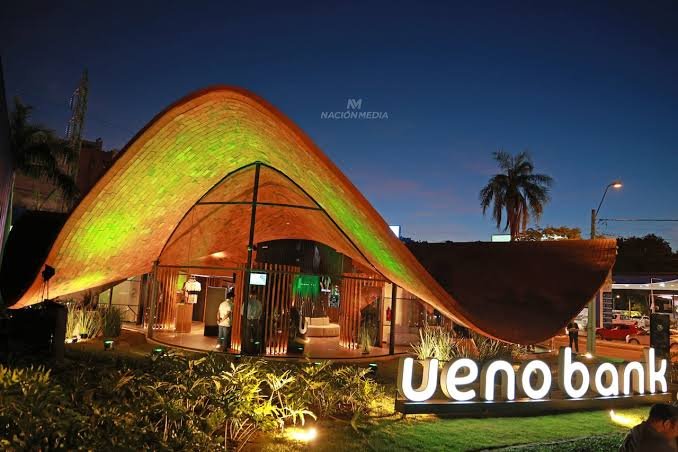
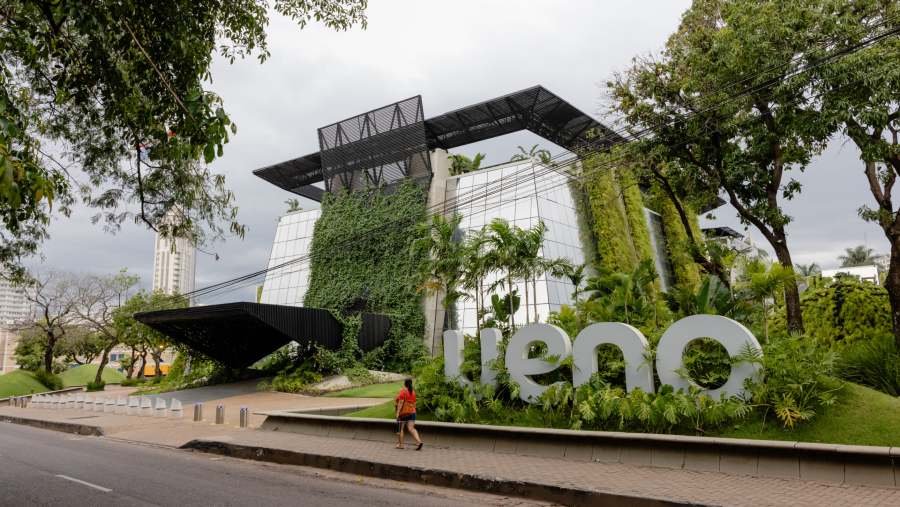
Bank Ueno Paraguay, bank terbesar di negara itu, lumpuh dalam satu malam. Bank sentral mengambil alih bank tersebut pada 3 November 2026. Aplikasi tak bisa dibuka, kartu ATM mati, dan kantor cabang tutup.
Sekitar 3 juta orang terdampak. Jumlah itu setara 60 persen orang dewasa, atau hampir setengah penduduk Paraguay. Warga turun ke jalan. Pensiunan ikut berunjuk rasa karena dana pensiun mereka tersangkut di bank itu.
Di hari yang sama, presiden Paraguay mengundurkan diri. Kepala bank sentral yang pernah menjadi bos Ueno juga mundur.
Parlemen sebelumnya sudah mendeklarasikan pemakzulan terhadap presiden. Menurut analisis Ardy Setia, YouTuber yang kerap mengupas isu ekonomi dan industri, akar masalahnya ada pada pelanggaran batas maksimum pemberian kredit (BMPK).
Pelanggaran BMPK di Bank Ueno Paraguay
BMPK membatasi pinjaman bank kepada satu pihak. Aturan ini mencegah bank ikut runtuh bila peminjam bangkrut. Di Indonesia, batas untuk pihak nonafiliasi sekitar 20 sampai 25 persen dari modal bank. Untuk perusahaan afiliasi, batasnya kini 10 persen. Pada 1998 batas itu masih 20 persen.
Di Paraguay, aturannya menetapkan maksimal 20 persen. Praktiknya, pinjaman Ueno ke perusahaan afiliasi mencapai 35 persen. Masalahnya lebih dalam. Para peminjam ternyata sudah tidak mampu membayar sejak awal. Rekening mereka minus, tetapi pinjaman tetap mengalir.
Dari Fintech ke Bank Terbesar dalam Tiga Tahun
Ueno bagian dari konglomerasi Grup Fastquest. Grup ini punya puluhan bisnis, dari marketplace, fintech, properti, ritel, hingga agribisnis. Ueno baru berdiri pada 2023 dan sebelumnya perusahaan pembiayaan fintech. Setelah menjadi bank digital, Ueno membeli bank lain. Dalam tiga tahun, ia menjadi bank nomor satu di negaranya.
Promosi dan insentif besar ikut mendorong pertumbuhan itu. Di baliknya ada koneksi politik. Presiden Paraguay pernah memegang saham Fastquest. Kepala bank sentral pernah menjabat direktur utama Ueno.
Uang Pensiun Mengalir ke Perusahaan Merugi
Pelanggaran terungkap pada September 2025. Tiga perusahaan afiliasi, disebut P1, P2, dan P3, menerima pinjaman melebihi batas. Kepemilikannya tersamar karena memakai nama karyawan. Mereka lalu meminjamkan uang ke empat perusahaan lain, P4 sampai P7, yang kondisinya minus. Ada pula praktik gali lubang tutup lubang.
Sumber dananya dari pemerintah. Pada September 2025, pemerintah menyetor 36 juta dolar AS ke Ueno. Beberapa hari kemudian, sekitar 9 juta dolar AS mengalir ke P1, P2, dan P3. Pola serupa terulang pada Desember. Setoran 16 juta dolar AS disusul aliran sekitar 15 juta dolar AS.
Dalam ulasannya di kanal YouTube Ardy Setia, ia menyebut dana itu berasal dari tabungan pemerintah, termasuk dana pensiun lembaga IPS. Menurutnya, IPS mirip BPJS Ketenagakerjaan. Di Indonesia sekitar 75 persen dana pensiun ditempatkan di obligasi negara dan 12 persen di deposito. Paraguay justru sebaliknya. Sebagian besar dana disimpan sebagai deposito di Ueno.
Rekayasa Keuangan Lewat Perusahaan Cangkang
Pada Juni 2026, tekanan media, senat, dan jaksa membuat bank sentral meminta Ueno menurunkan pinjaman ke P1, P2, dan P3. Grup Fastquest mencari jalan keluar. Enam perusahaan lain, P8 sampai P13, juga memakai nama karyawan. Mereka membentuk perusahaan cangkang bernama Finanzas.
Finanzas menawarkan diri kepada Ueno. “Bagaimana kalau 40 sisanya saya beli?” begitu tawaran yang digambarkan Ardy. Piutang bernilai 40 berpindah ke Finanzas, dan pinjaman Ueno turun dari 100 menjadi 60. Di atas kertas, pelanggaran selesai. Padahal uang hanya berputar di dalam satu grup.
Pada Oktober 2026, presiden masih menyebut tudingan itu fitnah. Tak lama kemudian, bank sentral mengambil alih Ueno.
Nasib Nasabah dan Dana Pensiun
Modal Ueno tidak cukup menutup kewajiban. Perusahaan P4 sampai P7 juga tak bisa ditagih. Karena itu, nasabah mengandalkan lembaga penjamin simpanan. Nilai penjaminannya sekitar Rp690 juta per orang jika dikonversikan, lebih kecil dari Indonesia yang Rp2 miliar. Pencairan pertama berjalan lambat, baru sekitar Rp30 juta.
Nasib dana pensiun yang nilainya mencapai triliunan rupiah masih gelap. Belum ada kepastian apakah dana itu dijamin. Pensiunan menjadi pihak paling rentan.